武田など3社は株価5割高!第一三共・中外と明暗分けた製薬大手5社の課題
 KIJIKUL編集部
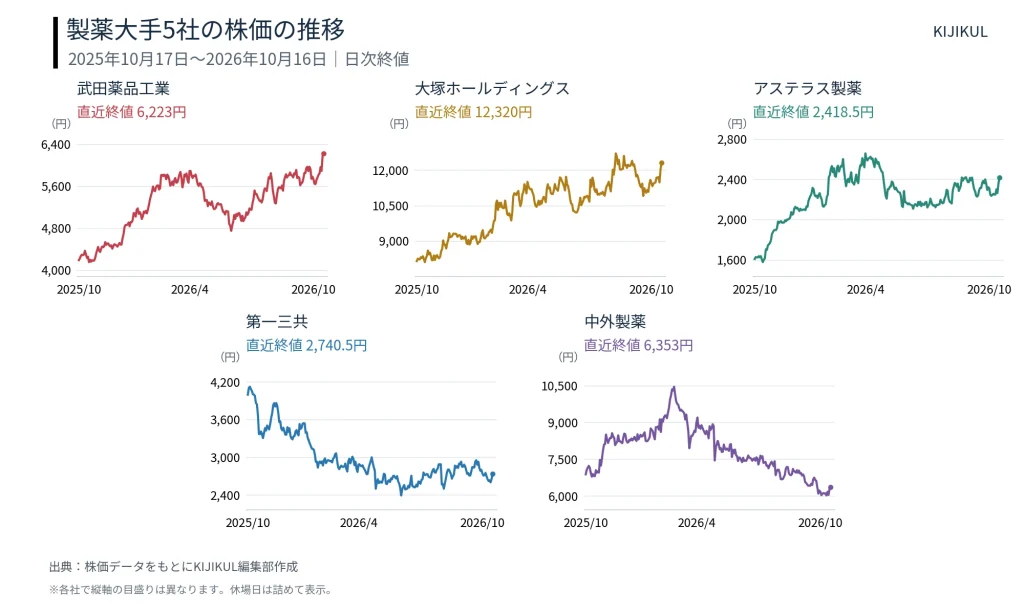
国内製薬大手5社の株価に明暗が分かれています。2025年10月17日から2026年10月16日までの1年間で、武田薬品工業、大塚ホールディングス(HD)、アステラス製薬は約5割上昇。一方、第一三共は約31%、中外製薬は約8%下落しました。中外は比較期間中の高値から約41%下落しており、年間騰落率だけでは見えない大きな調整も起きています。業績の伸びは、なぜ株価に同じように反映されないのでしょうか。主力薬の成長、新薬開発、特許切れへの備えから5社の現在地を探ります。
売上の大きさと株価の強さは一致しない
今回取り上げる5社の直近通期の売上収益は、武田薬品工業が2026年3月期に4兆5057億円、大塚ホールディングスが2025年12月期に2兆4688億円です。アステラスは2026年3月期に2兆1392億円、第一三共は同2兆1230億円、中外は2025年12月期に1兆2579億円でした。決算期は異なりますが、この5社ではアステラスが第一三共をわずかに上回ります。
株価は、2025年10月17日と2026年10月16日の終値を比較すると、武田が4191円から6223円へ48.5%、大塚HDが8150円から1万2320円へ51.2%上昇しました。アステラスも1606.5円から2418.5円へ50.5%上昇しました。
対照的に、第一三共は3996円から2740.5円へ31.4%下落。中外は6881円から6353円へ7.7%下落しました。ただし、中外は2026年2月25日に1万700円まで上昇しており、その高値からは40.6%安です。年間騰落率と高値からの下落率では、見える姿が異なります。
アステラスも2026年4月8日の比較期間中高値2717円からは11.0%安です。高値から調整していても、1年前からは大幅高という銘柄もあり、比較期間をそろえて判断する必要があります。
製薬株では、現在の利益に加え、数年先に主力薬がどれだけ稼ぎ、その後を何が支えるかが問われます。特許などによる独占が失われれば後発品との競争が始まるため、好決算でも将来の成長期待が弱まれば株価は下がり得ます。
武田・大塚は約5割高、稼ぐ仕組みに違い
武田は、これから海外に進出する企業ではありません。すでに世界規模で事業を展開し、消化器系疾患、希少疾患、血漿分画製剤などを収益源に持ちます。課題は、拡大した事業基盤を使い、新たな薬を継続的な利益につなげることです。
2027年3月期第1四半期は、売上収益が前年同期比10.2%増の1兆2199億円、営業利益が9.1%増の2014億円でした。ただし、為替変動の影響を除く売上収益は0.5%減です。円換算による増収と、為替影響を除いた売上の動きは分けて見る必要があります。1年間の大幅な株価上昇を、足元の事業が全面的に加速した結果と捉えるのは早計です。
大塚HDは、医薬品と健康関連製品の二つの柱を持つ点が特徴です。2026年1~6月期の売上収益は12.8%増の1兆3323億円、営業利益は15.0%増の2785億円でした。医療関連事業の売上収益は9516億円、ポカリスエットなどを含むニュートラシューティカルズ関連事業は3001億円で、双方が増収です。
もっとも、利益の中心は医療関連事業です。健康関連製品があるから新薬開発リスクと無縁というわけではありません。2026年7月に発表した業績予想の上方修正には、〔製品名〕への後発品参入の遅れや、研究開発費の発生時期のずれも寄与しました。事業の好調さと、一時的に利益を押し上げた要因を見分けたいところです。
第一三共・中外の株安とアステラスの成長課題
第一三共は、抗体に薬物を結び付け、がん細胞などの標的に届けるADC(抗体薬物複合体)を成長の軸としています。主力のエンハーツやダトロウェイが伸び、2027年3月期第1四半期の売上収益は21.1%増の5747億円となりました。
しかし、営業利益は12.0%減の851億円です。事業再編費用などを除いたコア営業利益は6.2%増の1072億円で、「好業績」といっても指標によって姿は異なります。提携先との利益配分に伴う費用や研究開発費も増えており、売上の伸びがそのまま利益の伸びになるわけではありません。
中外は、2026年1~6月期の売上収益が14.7%増の6633億円、営業利益が16.9%増の3196億円でした。営業利益率は約48%と高水準です。ロシュ向けのヘムライブラ輸出や、導出先向けの製品輸出、ロイヤルティ収入などが業績を支えています。
中外のように増収増益でも株価が高値から大きく下がる背景には、将来の成長期待の見直しがあると考えられます。ただし、今回の下落を特定の開発案件や一つの材料に結び付けることは、決算資料と株価だけではできません。輸出、ロイヤルティ、一時金など、収益の性格を分けて持続性を確かめる必要があります。
年間で約5割上昇したアステラスは、2027年3月期第1四半期の営業利益が94.9%増の1845億円でした。イクスタンジに加え、パドセブなどの重点戦略製品も成長しています。問われるのは、既存主力薬で稼ぐ間に次の収益源をどこまで育てられるかです。目先の大幅増益と、主力製品への依存低下は別の課題になります。
新薬は承認されてからも競争が続く
新薬開発には長い時間と多額の資金が必要ですが、臨床試験で有効性や安全性を示せなければ承認には進めません。承認されても、競合薬との違いや価格、保険での扱い、医療現場への浸透によって販売は変わります。開発成功と商業的成功は同じではないのです。
さらに、既存薬の対象疾患を広げる適応拡大と、全く新しい薬の開発ではリスクが異なります。有望な候補が多く見えても、同じ技術や近い標的に集中していれば、研究上の問題や競合の進展が複数の案件に響く可能性があります。候補の数だけでなく、開発段階や技術の分散も重要です。
世界市場で戦う方法も一つではありません。自社で販売網を整える、海外企業と共同開発する、技術や薬の権利を導出して対価を得る。提携は資金負担や販売面のリスクを分かち合える一方、収益も分けることになります。研究開発力と、その成果を収益に変える仕組みの両方が必要です。
5社を比較する際は、会計基準に基づく営業利益と、各社が独自に調整したコア営業利益などを混同しないことも大切です。調整の定義は会社ごとに異なり、為替や一時金、減損損失によって決算の見え方は変わります。増益率だけの横並びでは、競争力を測れません。
また、研究開発費の減少を一律に好材料とすることもできません。開発の効率化なら利益にプラスですが、有望な候補の中止による減少なら、将来の収益機会を失った可能性があります。費用の増減を、試験の進捗や候補の入れ替えと合わせて読む必要があります。
株安銘柄の回復や株高銘柄のさらなる評価を支えるのは、期待を裏付ける臨床試験の結果、承認の取得、発売後の販売拡大です。その間の研究開発費を賄える資金創出力も欠かせません。今ある薬で稼ぎながら、次の薬へ資金を投じる。その循環を途切れさせずに回せるかが、国内製薬大手の将来を分けます。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /