「努力不足」平均6%値上げでお詫び!「それでも安い」サイゼリヤの経営課題
 KIJIKUL編集部
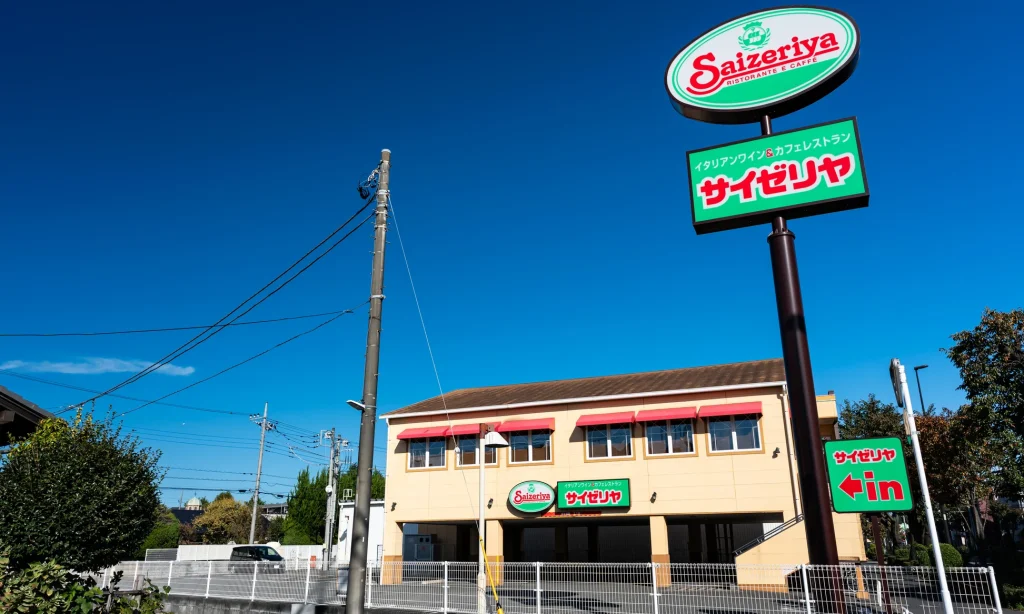
「当社の努力不足により」――。低価格を守ってきたサイゼリヤが、異例の言葉で値上げを発表しました。2026年10月29日からメニュー全般で平均6%の価格改定を実施し、ミラノ風ドリアは300円から320円になります。国内の客数は増え、売上高も好調なのに、なぜ価格を維持できなくなったのでしょうか。決算が示す原価上昇と海外事業の変調、発表後に上昇した株価から、「安さの王者」が直面する課題と成長の条件を探ります。
「値上げしない」を変えた原価と供給の壁
サイゼリヤは2026年10月14日、10月29日からメニュー全般で平均6%の価格改定を実施すると発表しました。税込300円のミラノ風ドリアは320円に、400円のメニューは420~430円などになります。レジャー施設周辺や都市部の一部24店舗では、平均10%の改定です。
今回は「1999年の上場以来初の本格的な値上げ」と報じられています。ただし、2020年にも税込価格の端数をなくす変更があり、多くの商品で実質的な値上げが行われました。
注目を集めたのは、発表文の「当社の努力不足」という表現でした。同社は原材料やエネルギーのコスト上昇に対し、価格維持に取り組んできたものの、食材の安定確保や原価上昇への対応が難しくなったと説明しています。値上げの目的には、品質の維持と安定供給を挙げました。
これまで同社は、店舗作業の効率化やメニューの見直しで低価格を支えてきました。決算短信によると、顧客のスマートフォンを使う注文方式も2025年12月末に全店舗への導入を終えています。それでも、効率化だけでは吸収できない負担が生じました。
日経新聞の報道によれば、前期は鶏肉メニューの一時販売休止でハンバーグやピザに注文が移り、自社工場の生産が追いつかず、割高な外部調達が必要になりました。人気が高まって注文が供給能力を超えると、割高な外部調達が必要になり、利益を圧迫するのです。
売上17%増でも利益は6%増の理由
2026年8月期の連結売上高は前期比17.4%増の3014億円、営業利益は5.9%増の164億円でした。増収・営業増益ですが、売上高の伸びに営業利益が追いついていません。営業利益率は6.0%から5.4%へ低下し、純利益は1.1%減の110億円となりました。
国内事業は売上高17.6%増の2033億円、営業利益19.4%増の60億円です。改善はしていますが、営業利益率は約3%にとどまります。売上高が大きくても、原材料費が少し上振れるだけで利益が大きく削られる構造です。
単体決算の売上原価率を計算すると、前期の約45.9%から約48.3%へ上昇しています。売上総利益率が約2.4ポイント低下したことになり、集客や省力化の成果を原価上昇が相当程度打ち消したと読めます。
さらに、海外の利益にも陰りがあります。アジア事業は売上高17.1%増の981億円に対し、営業利益は4.2%減の97億円でした。営業利益率は約12.1%から約9.9%へ低下しています。国内より高い収益性でグループを支えてきた事業の減益は、見過ごせません。
2025年8月期もアジア事業の営業利益は12.8%減でした。2期続く減益からは、出店で売上高を増やすだけでは利益成長を維持できない課題が見えてきます。中国の消費環境や競争の変化を含め、既存店の収益力を立て直す必要があります。
月次好調でも下落した株価、値上げを評価
国内の月次報告は、客離れとは逆の姿を示しています。2026年8月期の既存店売上高は年間で15.7%増、客数は13.4%増、客単価は2.1%増でした。値上げに頼らず、来店客を増やすことで売り上げを伸ばしてきたことがわかります。
2026年9月も既存店売上高は前年同月比10.6%増、客数は8.6%増と好調です。ただし、会社は土日祝日の日数の違いが売上高を2ポイント程度押し上げたとしています。また、2026年8月期の既存店売上高の伸びは、上期の18.2%増に対し、下期は13.6%増に鈍化しました。2026年9月も10.6%増と増収を維持していますが、伸び率は落ち着いています。高い成長が続いた後だけに、増収でも伸び率の鈍化には注意が必要です。
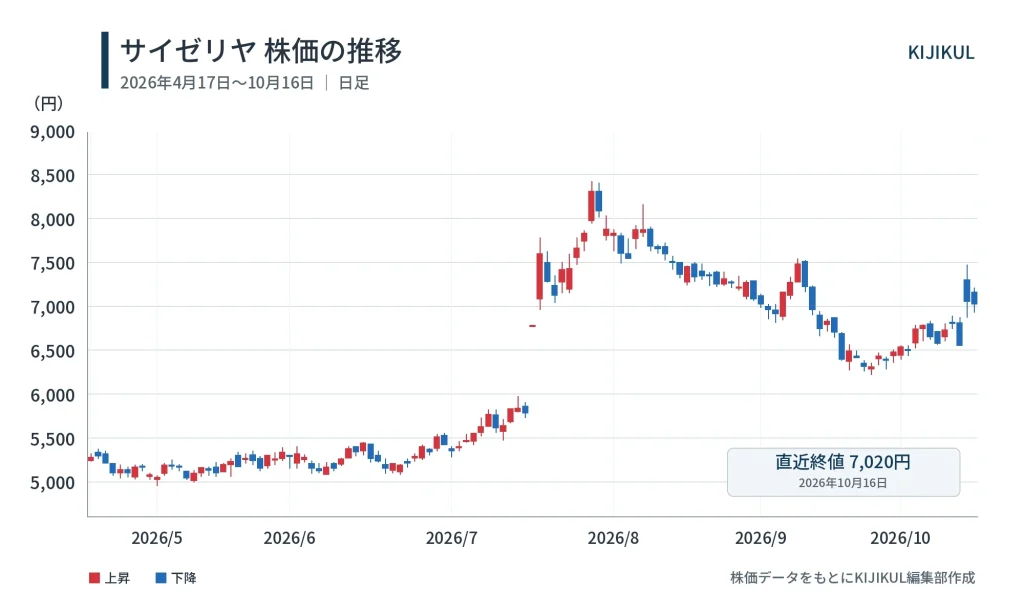
株価は7月29日に8420円の高値をつけた後、10月14日の終値は6550円となり、高値から約22%下落していました。株価の下落要因を一つに断定することはできません。ただ、月次報告で確認できるのは主に国内の売上高、客数、客単価です。食材費や海外事業の利益まではわかりません。国内の店がにぎわっていても、それが連結利益の大幅増加につながるとは限らないのです。
一方、決算と価格改定の発表翌日となる10月15日は、終値が前日比7.63%高の7050円となりました。値上げによる採算改善への期待が、買い材料になったと考えられます。もっとも、10月16日は前日比0.43%安の7020円に小幅反落しました。株価上昇が続くかは、値上げ後の客数や利益率の改善を見極める必要があります。
「それでも安い」を利益につなげられるか
今回の改定は、全商品を一律に引き上げるものではありません。フレッシュワイン、ランチ、モーニング限定メニューは価格を据え置きます。利用の入口になる価格を守りながら、全体の採算を改善する狙いがうかがえます。
ミラノ風ドリアは20円上がっても320円です。「それでも安い」と感じる顧客を維持できれば、価格改定は低価格戦略を続けるための手段になります。ただし、家族で複数の商品を注文すれば負担増は積み重なります。値上げ幅の小ささだけで客数への影響を判断することはできません。
2027年8月期は、連結売上高10.7%増の3337億円、営業利益29.1%増の212億円を計画しています。ただし、上期の営業利益予想は0.6%減の86億円です。差し引くと下期は126億円となり、通期計画は下期の利益拡大に重心があります。
値上げの効果に加え、供給網の再構築や店舗運営の改善を利益に結びつけられるかが問われます。売れ筋商品を安定して供給できなければ、客数増加の機会を逃したり、再び割高な調達が必要になったりするためです。
「最強ファミレス」かどうかを決めるのは、価格の安さだけではありません。手ごろな価格で満足できる料理を、無理なく提供し続けられることが強さになります。
サイゼリヤの値上げは、低価格経営の終わりなのでしょうか。むしろ注目すべきは、安さを支える仕組みに再投資し、顧客の支持と利益を両立できるかです。「努力不足」という言葉の先にある経営の課題は、値上げ後の客数と利益率にはっきり表れるはずです。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /