好決算でも株価3割安!ミネベアミツミはなぜ成長期待があっても売られたのか
 KIJIKUL編集部
ミネベアミツミの株価が、好業績にもかかわらず低迷しています。2026年6月25日の高値5307円に対し、10月14日の終値は3534円と約33%下落。第1四半期は営業利益が前年同期比50.9%増えましたが、決算翌日には株価が8.79%下がりました。市場が見ているのは、増益の大きさだけではありません。通期の売上高・営業利益予想の据え置き、AI関連への期待から、下落の背景と回復に必要な条件を探ります。
営業利益5割増でも決算翌日に急落
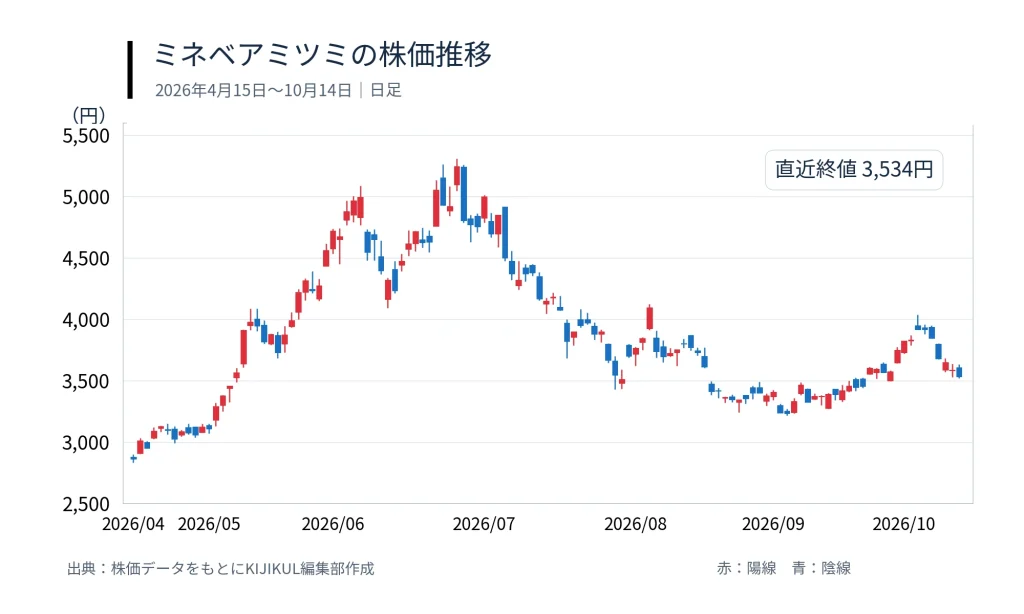
ベアリングやモーター、半導体、自動車部品を手掛けるミネベアミツミの株価が、高値から大きく下落しています。2026年6月25日に5307円の高値を付けましたが、10月14日の終値は3534円。高値からの下落率は約33.4%です。
決算を挟んだ値動きも鮮明です。第1四半期決算を発表した8月5日は、終値4096円と前日比6.47%上昇しました。しかし、翌8月6日は3736円となり、8.79%下落しました。決算発表当日に上昇した株価は、翌日にその上昇分を上回る下落となりました。
ところが、決算の数字は好調です。2027年3月期第1四半期の売上高は4266億円で前年同期比16.3%増、営業利益は263億円で50.9%増。親会社の所有者に帰属する四半期利益は213億円で95.6%増でした。売上高、営業利益ともに第1四半期として過去最高です。
株式市場では、前年より利益が増えただけで株価が上がるとは限りません。投資家が既に大幅増益を期待していれば、それを上回る材料が必要になります。好業績が事前に株価へ織り込まれていた場合、実績の確認だけでは買いが続かないこともあります。
今回、注目されたのは、通期の売上高・営業利益予想が据え置かれた点です。会社は売上高1兆6900億円、営業利益1200億円の予想を据え置きました。営業利益は前期比15.4%増ですが、第1四半期の伸びを見た投資家には、さらに強い見通しを期待した人もいたと考えられます。
ただし、売買した投資家の理由を一律には把握できません。予想据え置きへの失望は下落を説明する有力な見方ですが、6月以降の下落すべてを8月の決算だけに帰すことはできません。
「保守的な予想」は上方修正の約束か
会社側は、好調な出足でも通期の売上高・営業利益予想を据え置いた理由を説明しています。決算説明会の質疑応答では、過去に早い段階で上方修正した後、計画を達成できず厳しい評価を受けた経験から、今回は慎重な前提を置いたとしています。
経営側にとって、無理に強気の数字を出して未達になることは避けたい事態です。一方、投資家は足元の受注や採算改善が、年間利益をどこまで押し上げるかを知りたい。ここに、会社の説明と市場の期待のずれがあります。
実際、第1四半期の営業利益263億円は、通期予想1200億円に対して約21.9%です。利益が前年同期比で5割増えていても、年間目標の4分の1を超えたわけではありません。季節性や事業ごとの変動があるため、この進捗率だけで未達を判断することもできませんが、増益率だけを根拠に上方修正を当然視するのは早計です。
最終利益の見方にも注意が必要です。通期予想は期初の830億円から870億円へ引き上げられましたが、前期比では12.2%減となります。しかし、前期には金融資産の評価に伴う特殊要因が約252億円含まれています。
会社資料では、特殊要因を除いた前期の最終利益は約738億円で、今期予想の870億円は、それに対して17.8%増となります。「最終減益」という見出しだけでは、一時的な要因を除いた利益の動向を読み違えるおそれがあります。もっとも、保守的な予想だから必ず上方修正されるわけではありません。慎重さの背後にある事業リスクも併せて確認する必要があります。
AI関連の好調だけでは全社を測れない
成長の牽引役は、データセンター向けの部品です。ボールベアリングなどを含むプレシジョンテクノロジーズ事業は、第1四半期の売上高が820億円で23.7%増、営業利益が191億円で34.1%増でした。
HDD用スピンドルモーターやファンモーターなどを手掛けるモーター・ライティング&センシング事業も、営業利益が76億円と58.3%増えています。AI関連需要は、将来の構想だけでなく、既に部品の販売と利益に結び付いています。
冷却技術の進化も事業機会です。会社は水冷関連でバルブ、ポンプ、漏水センサーなどの商談を進めています。ただし、市場の立ち上がりには時間差があり、通期予想への織り込みは限定的だと説明しています。受注への期待と、実際の利益貢献の時期は分けて考えるべきです。
その一方、全事業が同じように伸びているわけではありません。自動車のドアラッチなどを手掛けるアクセスソリューションズ事業は、増収ながら営業利益が7200万円にとどまり、前年同期比97.3%減でした。欧州での構造改革費用が利益を圧迫しています。
会社側は、自動車関連では欧州や中国の市場が想定以上に厳しかったことも説明しています。また、パワー半導体では顧客のEV向け計画の中止などが課題になっています。
つまり、ミネベアミツミはAI需要だけで評価できる会社ではありません。幅広い事業はリスク分散になる一方、好調部門の利益が他部門の不振を補う構造にもなります。市場が確かめたいのは、AIの成長が全社の利益をどれほど押し上げるかです。
株価回復の鍵は「期待」を数字に変えること
今後の焦点は、予想が保守的かどうかという言葉の評価から、実際にどれだけ利益を積み上げられるかへ移ります。
まず、見るべきなのは、ベアリングやファンの需要が続き、販売数量の増加を採算改善につなげられるかです。生産能力の拡大には設備や人員が必要です。売上が伸びても費用が同じように増えれば、利益への効果は限られます。
次に、自動車関連の回復とパワー半導体事業の改善です。構造改革費用が減るだけでなく、通常の事業活動で利益を取り戻せるかが重要になります。好調部門への依存が和らげば、全社利益の見通しも立てやすくなります。
水冷関連については、商談が量産や継続受注へ進むかが確認点です。新しい市場の可能性が大きくても、売上の規模、利益率、立ち上がる時期が見えなければ、企業価値への反映には幅が生じます。
株価3534円を会社予想の1株利益216.64円で割ると、予想PERは約16.3倍です。ただし、この水準だけで割安とは決まりません。将来の成長率や利益の安定性によって、妥当な評価は変わります。高値から3割下がったことも、下値が限られる証拠にはなりません。
次の決算では、好調な部品事業の持続性と、不振事業の改善を併せて見る必要があります。ミネベアミツミの株価回復を支えるのは、「保守的だから上振れるはず」という期待より、成長が全社の収益に広がったと確認できる数字です。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /