ゼネコン株大幅下落!好業績でも売られる建設業界の異変と本格回復への条件
 KIJIKUL編集部
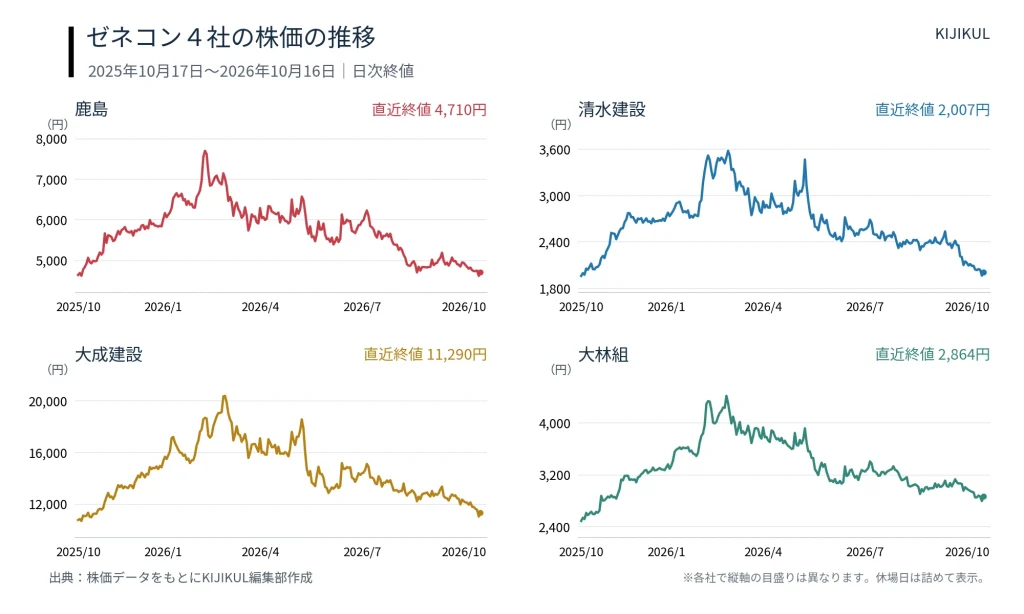
大手ゼネコンの株価が大きく下落しています。鹿島、大林組、大成建設、清水建設の4社は、2026年の高値から10月16日までに約35~45%下落しました。一方、4~6月期の営業利益は全社が増益です。好業績なのに、なぜ売られるのでしょうか。背景には、金利上昇や資材高に加え、人手不足が価格交渉力を高める一方で、成長を妨げるという構造があります。建設業界の変化と本格回復に必要な条件を探ります。
4社とも増益、それでも高値から35~45%安
鹿島の2026年10月16日の終値は4710円で、2月12日の高値8040円から41.4%下落しました。清水建設は2007円で3月3日の高値3618円から44.5%安、大成建設は1万1290円で同日の高値2万680円から45.4%安です。大林組も2864円と、2月27日の高値4439円から35.5%下げています。下落率は、2026年の年初来高値と10月16日終値を比較したもので、1日の下落率ではありません。
ところが、2027年3月期第1四半期の連結営業利益は、鹿島が前年同期比7.8%増の405億円、大林組が107.0%増の327億円、大成建設が15.3%増の453億円、清水建設が11.8%増の192億円でした。足元の本業が一斉に失速したわけではありません。
ただし、通期予想を見ると景色が変わります。第1四半期決算時点の営業利益予想は、鹿島が前期比16.9%減、大林組が7.5%減、大成建設がほぼ横ばい、清水建設が28.9%増です。好調な四半期決算と、年間を通じた増益期待は同じではありません。
建設工事は長期にわたるため、過去に受注した案件の採算や進捗が現在の利益を左右します。今の決算が好調でも、これから受ける工事で同じ利益を確保できるかは別問題です。市場は、その持続性を慎重に見極めていると考えられます。
人手不足は追い風にも成長の壁にもなる
建設業界では、老朽インフラの更新、都市再開発、半導体工場、データセンターなどの需要があります。しかし、需要が存在することと、予定どおりに工事を実施できることは違います。施工管理を担う技術者や専門工事の技能者が不足すれば、工事を引き受ける余力は限られます。
この供給制約は、ゼネコンの価格交渉力を高める面があります。仕事を確保するために無理な価格で受注する必要が薄れ、採算や工期を重視して案件を選べるからです。資材費や労務費の上昇を請負金額へ反映できれば、コスト高のなかでも利益率は改善します。
一方、利益の出る仕事があっても、人がいなければ受注を増やせません。熟練者の退職を若手の採用だけですぐに補うことも難しく、協力会社の施工体制まで含めた人材確保が必要です。人手不足は、単価を引き上げる要因であると同時に、売上拡大を妨げる要因でもあるのです。
さらに、工事費が上がりすぎれば、発注者の投資採算が合わなくなります。設計の見直しや規模縮小、着工延期につながれば、潜在的な需要がそのまま受注になるとは限りません。建設投資額が増えていても、値上がり分が含まれるため、実際の工事量まで増えているかを確かめる必要があります。
大手が採算のよい案件を選べる一方、価格転嫁が難しい中小の施工会社は、賃上げや資材高の負担を抱える可能性があります。大手の好決算だけで、建設業界全体が潤っているとは判断できません。
利益率改善の鈍化と金利上昇を警戒
株価下落を考えるうえで重要なのが、利益率改善の先行きです。低採算工事が減り、条件のよい工事への入れ替えが進めば、売上が大きく増えなくても利益は伸びます。しかし、その効果が一巡すれば、同じ勢いで増益を続けるには別の成長要因が必要になります。
人手不足で施工量を増やしにくいなか、利益率の上昇も鈍れば、成長率は低下します。今回の株価調整には、こうした利益成長の鈍化を先取りする動きが含まれていると考えられます。ただし、売買の理由は投資家ごとに異なり、下落の原因を一つに断定することはできません。
金利上昇も二重の重荷です。まず、借入金で開発を進める発注者の資金調達費用が増え、新規案件の採算が厳しくなります。加えて、ゼネコン自身が手掛ける不動産開発でも、調達費用や物件の売却条件に影響が及びます。請負工事が好調でも、開発事業まで安心とはいえません。
資材高についても、価格転嫁の仕組みがあれば万全というわけではありません。価格変動に応じて請負代金を見直すスライド条項は対策になりますが、対象費目や適用条件、発注者との合意、回収までの時間によって負担は変わります。追加工事や工期延長の費用も、契約で明確にする必要があります。
したがって、株価が大きく下がったことだけで割安とは決められません。現在の利益が高水準なら、株価収益率(PER)が低く見えても、将来の減益を織り込んでいる可能性があるからです。
本格回復には「次の利益」の裏付けが必要
ゼネコン株の本格回復には、まず、採算改善が続く証拠が必要です。完成工事総利益率に加え、新たな受注の条件、不採算工事に備える工事損失引当金の増減、通期利益予想の修正内容を確認したいところです。受注残高の大きさだけでなく、それをどの程度の利益に変えられるかが重要になります。
次に、人手を増やす以外の方法で施工能力を高められるかです。設計・施工データの共有、部材の工場製作、作業の標準化、施工管理の省力化などで、同じ人数が担える工事量を増やせれば、成長の制約は和らぎます。技術の導入件数より、必要な作業時間や工期がどれだけ減ったかが評価の材料になります。
協力会社への適正な支払いと技能者の処遇改善も欠かせません。外注費を抑えて短期の利益を確保しても、担い手が離れれば施工体制は弱くなります。生産性向上の成果を現場にも還元し、人材の定着につなげることが、将来の受注余力を支えます。
最後は、金利や資材価格の変動に耐えながら、成長分野の需要を着実に収益へ変える力です。海外事業や自社開発を拡大しても、損失リスクや資金負担が膨らめば評価は高まりません。営業キャッシュフローや有利子負債も合わせて確認する必要があります。
また、四半期ごとの増益率は、大型工事の進捗や前年の利益水準に左右されます。1回の決算だけで回復を判断せず、複数の四半期を通じて採算と資金回収が改善しているかを見ることが大切です。増配や自社株買いも支援材料ですが、本業で利益を生み続ける力と合わせて評価する必要があります。
建設需要は、存在するだけでは利益になりません。適正な価格で受注し、限られた人員で工事を進め、代金を回収する。その仕組みが持続的に機能することを示せるかが、好決算を株価の回復につなげる分岐点です。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /