好決算でも14%急落!ファナック株低迷とフィジカルAIが握る回復の条件
 KIJIKUL編集部
ファナックが増収増益決算と通期業績予想の上方修正を発表した翌営業日、株価は14.31%下落しました。10月9日の終値は6103円で、5月の高値から約31%低い水準です。業績が伸びているのに、なぜ株価の回復は鈍いのでしょうか。背景には、利益の上積みに対する物足りなさと、フィジカルAIへの大きな期待があります。受注の中身、採算の変化、AIの事業化を確認し、ファナック株が再び評価される条件を探ります。
上方修正でも売られた「期待との差」
ファナックは2026年7月31日、2027年3月期第1四半期決算を発表しました。売上高は前年同期比17.7%増の2310億円、営業利益は26.1%増の535億円、純利益は34.7%増の510億円。中国やインド向けのFA需要、米州や中国向けのロボット販売などが伸びました。
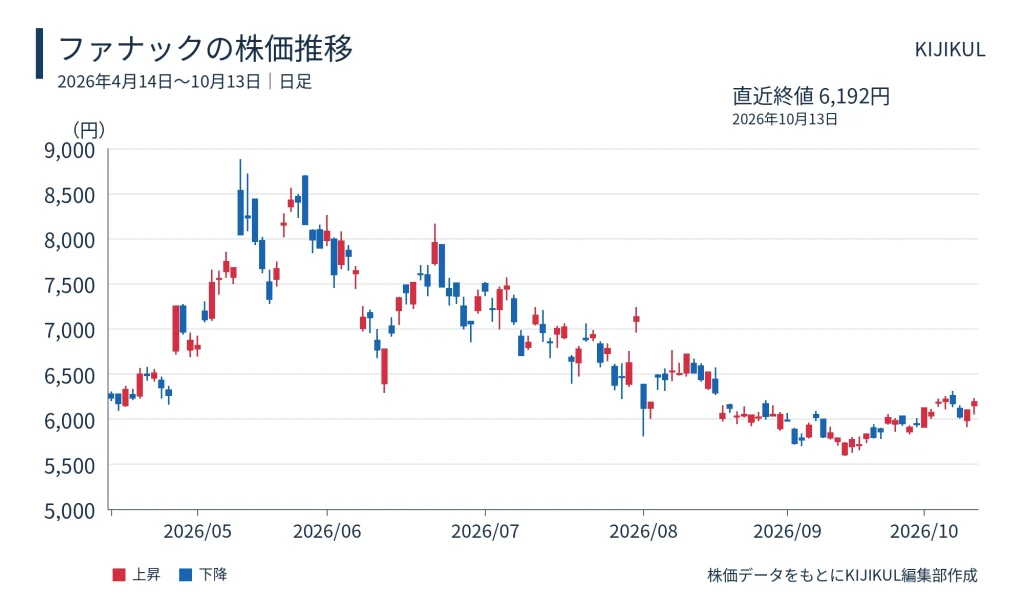
しかし、翌営業日の8月3日、株価は前営業日の7135円から6114円へ急落。下落率は14.31%に達しました。9月15日の終値は5716円、10月9日は6103円です。安値圏から持ち直したものの、決算発表前の7月31日終値を約14.5%下回っています。
決算後の売りを考えるうえで重要なのは、前年からの増益率と、従来予想からの上積みを分けることです。通期営業利益予想は2122億円から2180億円へ引き上げられましたが、修正率は2.7%。売上高予想の4.2%増額より小さく、営業利益率の予想は23.3%から23.0%に下がりました。
前年より稼げる計画でも、投資家が期待したほど利益が上乗せされなければ、株価は売られます。今回の値動きは、好決算の否定というより、先行していた期待の調整と考えられます。
また、第1四半期は前年同期比で増収増益でも、直前の四半期と比べると売上高は1.5%、営業利益は4.6%減少しています。四半期ごとの季節性もあるため、これだけで悪化とはいえませんが、前年比の伸びだけで回復が加速していると判断することには慎重であるべきです。
受注の伸びにも濃淡があります。第1四半期の全社受注は前年同期比36.9%増の2819億円ですが、ロボット受注は8.1%増の979億円。前四半期比では2.6%減でした。FAやロボマシンの受注増を、そのままAIロボットの需要急拡大と捉えることはできません。
株価を押し上げた業績回復とAI期待
ファナック株は5月14日、一時8880円まで上昇しました。上昇の背景として考えられるのは、設備投資需要の回復と、産業用ロボットがAIによって進化する期待の重なりです。
2026年3月期は売上高8578億円、営業利益1838億円で、前期からそれぞれ7.6%、15.7%増加しました。2027年3月期も当初から増収増益を計画しており、業績回復には実績の裏付けがありました。
そこに加わったのが「フィジカルAI」です。周囲を認識したAIが判断し、現実のロボットや機械を動かす技術を指します。生成AIの活用が文章や画像から製造現場へ広がれば、ロボットの用途も増える可能性があります。
フィジカルAIへの期待を裏付ける技術開発も進んでいます。株価が高値を付けた後の5月18日以降に開催した展示会では、Googleとの協業やNVIDIAとの連携による、複数のロボットの協調作業やTシャツを畳む動作を披露しました。
ただし、技術への期待が利益の増加より先に株価へ反映されれば、決算の評価も厳しくなります。高値から約31%下がった10月9日の株価でも、公表済みの会社予想1株当たり純利益(EPS)212.18円に基づく株価収益率(PER)は約28.8倍です。下落幅の大きさだけで割安とは判断できず、増益が続くかが問われます。
フィジカルAIは期待から事業化へ
通期の会社予想は、売上高が前期比10.5%増の9481億円、営業利益が18.6%増の2180億円です。既存事業の需要を取り込みながら、AIを新たな成長につなげられるかが焦点になります。
その具体例が、9月11日に発表した「AI溶接エージェント」です。Google Cloudの生成AIを活用し、部品の図面から溶接条件やロボットの動作を自動で生成するもので、12月末から出荷を始める予定です。
溶接では、熟練者が条件を設定し、ロボットに動きを教える負担が導入の壁になります。その負担を減らせれば、自動車部品や建設資材、造船などで自動化を進めやすくなります。人手不足に悩む企業にとって、機械の性能だけでなく、使い始めるまでの時間が短縮され、費用が下がる意義は大きいでしょう。
利用方式にはサブスクリプションを採用します。機体販売に加え、継続課金による収益機会も期待されます。ただし、ファナックの売上や利益への寄与額は明らかになっていません。
一方、発表では料金や契約件数、売上・利益の目標は示されていません。出荷前の商品が、すでに足元の増益を支えていると考えるのは早計です。工場での品質や安全の検証も必要で、実演の成功が大量導入に直結するわけではありません。新商品が顧客の生産性を高め、継続的に使われるところまで確認する必要があります。
再上昇には受注を利益へ変える力
株価の回復を支える第一の条件は、受注した製品を着実に納入し、売上へ変えることです。第1四半期の全社受注額は、同期間の売上高の約1.22倍ですが、ロボット部門では約1.02倍。部門ごとの注文と出荷を見なければ、成長の勢いは捉えられません。
第二は、増収を利益の上積みにつなげることです。部品価格や関税などのコスト増に対し、価格転嫁や生産性改善が進むか。利益率を保ちながら営業利益が計画を上回れば、期待との距離が縮まります。2026年7月~2027年3月の会社想定為替レートは1ドル150円、1ユーロ175円で、想定より円高に進めば採算への逆風にもなります。
第三は、フィジカルAIの商用化が数字で見えることです。新商品の契約や継続利用が広がり、既存のロボット販売にもつながれば、将来の収益を評価する根拠が強まります。
株主還元では、約500億円の自社株買いがすでに終了しています。ファナックは9月18日、約827万株を取得し、4月に決議した取得枠による買い付けを完了したと発表しました。6月末の現預金は約7215億円、自己資本比率は89.7%で、研究開発や設備投資を続ける余力はあります。ただし、豊富な資金や自社株買いだけで株価回復が決まるわけではありません。
ファナックには、工場の自動化を支える既存事業と、AIで用途を広げる成長余地があります。その価値を市場が再評価するには、受注が売上になり、売上が利益になり、AIが継続収益になる過程を示すことが必要です。次の決算で問われるのは、成長への期待をどこまで実績に変えられたかです。
文= KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /