売上1兆円へ、業績絶好調でも株価下落!アシックス株が本格回復に必要な条件
 KIJIKUL編集部
アシックスが初の売上高1兆円突破を見込んでいます。2026年12月期上期は営業利益が前年同期比48.5%増となり、通期予想も上方修正しました。それでも株価は8月の高値から一時約27%下落。10月7日には4450円まで戻りましたが、高値には届いていません。なぜ業績と株価に隔たりが生じるのでしょうか。赤字から復活した経営改革と、ランニング、ファッションの両分野で支持を広げた背景を探ります。
売上1兆500億円へ、復活は利益にも表れる
「競技用シューズに強い会社」だったアシックスが、世界の街角でも存在感を高めています。ランニングシューズに加え、普段履きのスニーカーやオニツカタイガーが伸び、成長の裾野が広がっています。
2026年12月期上期の売上高は5344億8300万円で、前年同期比32.7%増。営業利益は1204億8600万円と48.5%増え、純利益も821億7100万円と53.3%増でした。売上高以上に利益が伸び、営業利益率は約22.5%に達しました。
8月14日には通期予想を引き上げ、売上高1兆500億円、営業利益1950億円、純利益1200億円を見込むと発表しました。前期比ではそれぞれ29.5%増、36.8%増、21.6%増です。年間配当も前期の28円から44円へ増額する予定です。
2018年12月期に最終赤字、2020年12月期に営業赤字を計上した企業とは思えない変化です。2025年12月期も売上高8109億円、営業利益1425億円と過去最高を更新しており、今期はさらに上積みする計画です。
ただし、円安による海外売上の換算効果もあります。上期の為替影響を除いた増収率は22.0%、営業増益率は37.7%。事業自体の成長も力強いものの、円換算の数字と現地通貨ベースの伸びは分けて見る必要があります。
好決算後に上昇、それでも一時27%安の理由
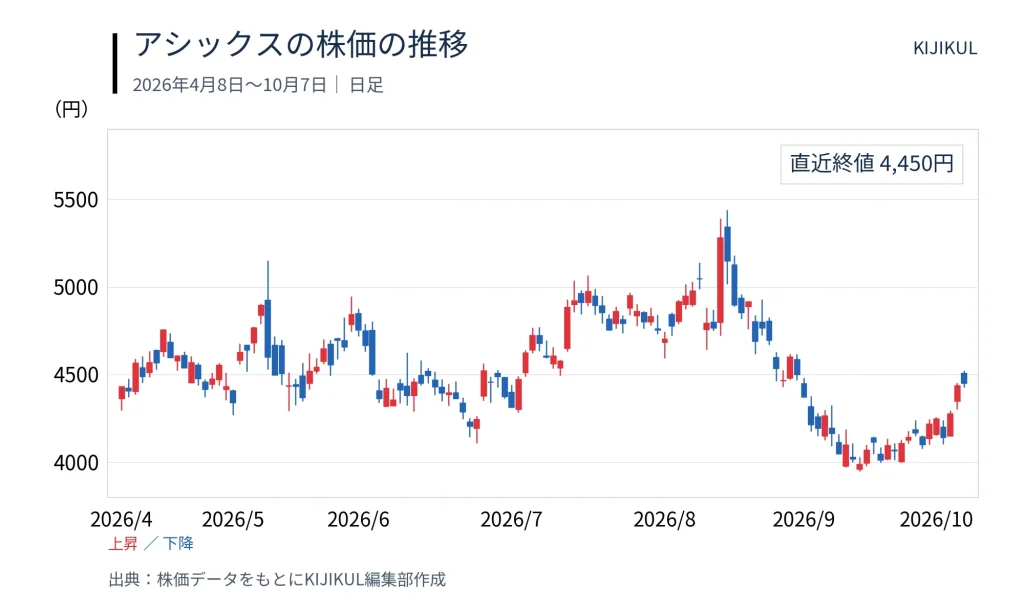
株価は好決算に反応しなかったわけではありません。8月14日の株価の終値は5281円。翌営業日の17日には5440円の高値を付けました。しかし、9月11日には一時3949円まで下がり、高値からの下落率は約27.4%となりました。
10月7日の終値は4450円です。安値から持ち直しているため、「下げ続けている」という見方も正確ではありません。それでも8月高値を約18%下回り、好業績に見合う評価を取り戻せるかが焦点です。
下落の背景として、好材料が出た後の利益確定や、海外スポーツ関連企業の株安による投資家心理の悪化が報じられています。ただし、個々の売買動機は確認できず、これだけで下落の原因を断定することはできません。
もう一つの論点は、株価が既に織り込んでいた成長期待です。会社予想の1株当たり利益169.30円を使うと、4450円での予想PERは約26倍。利益が今後も伸びるという期待が含まれる水準と考えられます。増収増益でも、投資家が期待する伸びに届かなければ、評価が下がる余地があります。
会社は9月9日、最大700億円の自社株買いを発表しました。株主還元と成長への自信を示す対応ですが、株価上昇を保証するものではありません。市場が求めているのは、好調な今年の先にも利益成長が続くという裏付けでしょう。
技術、ブランド、経営改革が復活を支える
業績回復を一過性のスニーカーブームだけで説明するのは不十分です。競技用で磨いた技術を成長の土台に据え、ファッション分野へ広げながら、利益を残す仕組みも変えてきました。
第一の柱は、ランニングでの専門性です。走り心地やクッション性などを追求し、高付加価値商品の販売を強化しました。上期のパフォーマンスランニングの売上高は2206億円で19.3%増。普段履きが流行する前から築いてきた競技者の支持が、安定した収益基盤になっています。
第二の柱は、技術とデザインを日常の装いへつなぐブランド力です。スポーツスタイルの上期売上高は1231億円と83.0%増。欧米を中心に伸び、カテゴリー利益率も34.0%へ上昇しました。オニツカタイガーも895億円と35.9%増え、同利益率は39.7%に達しています。これらは全社共通費などの扱いが異なるため、連結営業利益率とは区別が必要です。
競技性能で選ばれる商品と、街で履きたいと思わせる商品。その両方を持つことが、顧客層を広げています。日本のインバウンド需要だけでなく、海外各地域でも販売が伸びている点が重要です。
第三の柱は経営改革です。本社と海外販売会社の責任を明確にし、地域だけでなく商品カテゴリーごとに収益を管理する体制を整えました。直営店やECを通じた顧客との接点を強め、商品ごとの需給計画を見直して在庫の最適化も進めています。
ROA(総資産利益率)を現場と共有する取り組みも、その一環です。売上を増やすだけでなく、在庫や店舗などの資産を使って、どれだけ利益を生むかを問う。復活を支えたのは、人気商品の登場と、それを利益に結び付ける経営の両輪です。
1兆円の先は、流行を継続購入に変えられるか
次の成長を占う動きが、オニツカタイガーの分社化です。2027年1月に事業を100%子会社のOT GROUPへ移し、各国の事業も再編する予定です。独立性を高め、意思決定を速めながら、ラグジュアリーライフスタイルブランドとして育てる狙いがあります。2027年には米国市場への再進出も予定しています。
成長余地はあります。しかし、普段履きのシューズは流行の影響を受けます。スポーツスタイルの8割増という伸びを、そのまま翌年以降に延長することはできません。新商品を投入しながら、初めて購入した人を継続顧客と変えられるかが問われます。
在庫管理も重要です。強気の生産計画が需要を上回れば、値引き販売がブランドと利益率を傷つけます。逆に品不足では販売機会を失います。販売数量と価格、在庫回転のバランスを維持できるかが、利益成長を左右します。
株価の本格回復には、通期計画の達成に加え、為替効果を除いても伸びる売上、高い利益率の維持、来期以降の成長の具体化が必要でしょう。自社株買いは支えになっても、成長の代わりにはなりません。
売上1兆円は、復活の大きな節目になります。その先に求められるのは、規模を追うだけでなく、世界で選ばれ続け、利益と現金を生む企業になることです。アシックスの株価を考えるうえでも、「今年どれだけ売れるか」から「来年以降もなぜ選ばれるか」へと視点を移す必要があります。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /