任天堂株は一時半値以下!Switch 2の値上げで株価は戻るか、本格回復の条件
 KIJIKUL編集部
任天堂の株価が、第1四半期の大幅増益にもかかわらず低迷しています。2025年8月に1万4795円を付けた後、2026年6月には一時6544円まで下落。9月も新作発表を挟んで売られ、10月6日の終値は7815円でした。2027年3月期第1四半期の営業利益は、前年同期の約2.5倍です。なぜ利益が伸びても株価は戻らないのでしょうか。Nintendo Switch 2の販売、製造コスト、ソフトの収益力から、下落の背景と本格回復の条件を探ります。
9月の続落は「新作への失望」だけか
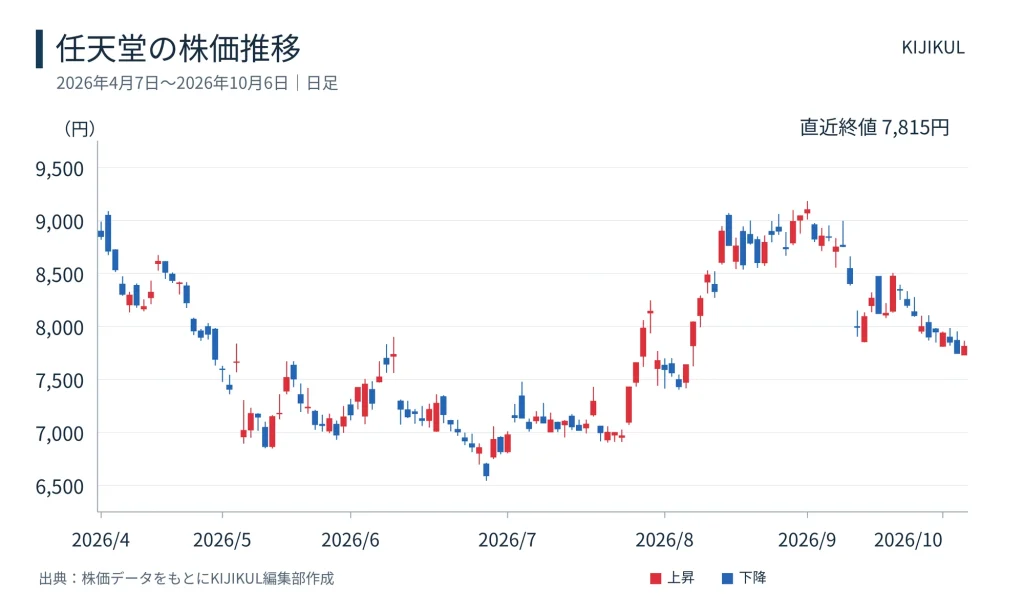
任天堂株は2026年9月8日の終値8750円から、9月9日に8401円、10日に7989円へ下落しました。2営業日の下落率は約8.7%です。8月の決算後に戻していた株価が、9月に再び売られました。
この時期、任天堂は9月8日と9日に新作情報を配信しました。ただし、9日の「Nintendo Direct」は日本時間23時からで、東証の取引終了後です。同日の下落を、その夜の発表への失望で説明することはできません。翌10日の下げには発表内容と事前期待の差が影響した可能性がありますが、売買理由は株価だけでは特定できません。
投資家が気にするのは、作品の話題性だけでなく、本体の購入を促し、継続的にソフトが売れるかという点です。タイトルの発表が増えても、発売時期や販売規模が見通せなければ、利益予想の引き上げにはつながりにくいのです。
もう一つの論点が値上げです。任天堂は2026年5月25日、Switch 2の日本語・国内専用モデルの希望小売価格を、税込4万9980円から5万9980円へ引き上げました。米国でも9月1日、希望小売価格を税別449.99ドルから499.99ドルへ引き上げました。値上げは採算改善につながる一方、購入の先送りを招く可能性があります。9月の値動きは、新作と値上げ後の販売を見極める局面として捉える必要があります。
営業利益2.5倍でも中身には注意
業績を見ると、任天堂が全面的な不振に陥っているわけではありません。2026年3月期の売上高は前期比98.6%増の2兆3130億円、営業利益は27.5%増の3601億円、最終利益は52.1%増の4240億円でした。Switch 2の発売で売上高はほぼ倍増しました。
ただし、営業利益率は24.3%から15.6%へ低下しました。売上高が増えても利益が同じ勢いで増えるとは限りません。本体の普及を進める時期には、利益率の高いソフトがどれだけ売れるかが重要になります。
2027年3月期第1四半期は、売上高が前年同期比9.5%減の5178億円だった一方、営業利益は150.5%増の1425億円、最終利益は53.5%増の1474億円でした。Switch 2本体は382万台、同ソフトは946万本を販売しました。
Nintendo Switch向けソフトも3381万本を販売し、デジタル売上高は90.0%増の1327億円、IP関連収入等は107.4%増の348億円でした。Switch 2でもNintendo Switch向けソフトを遊べることや、映画関連収入の増加が、収益を支えています。
注意したいのは、大幅増益に関税還付が含まれることです。任天堂は、売上原価に計上していた米国関税の還付を受けたと説明しています。ソフトの売上構成比上昇も増益要因ですが、四半期利益の全額を継続的な稼ぐ力とみなすことはできません。営業利益の通期計画に対する進捗率は38.5%でも、単純に4倍して年間利益を予測するのは早計です。
半値以下は「期待」と「採算」の調整
任天堂株は2025年8月18日に1万4795円の高値を付けました。2026年6月26日に6544円まで下がっており、高値からの下落率は約55.8%です。10月6日の終値7815円では約47.2%安となります。「今も半値以下」ではなく、「一時半値以下になった」が正確です。
この大幅調整を考えるうえでは、過去の決算と将来の利益を分ける必要があります。2027年3月期の会社予想は売上高2兆500億円で11.4%減、営業利益3700億円で2.7%増、最終利益3100億円で26.9%減です。第1四半期の好決算とは対照的に、通期では営業利益の伸びが小さく、最終減益を見込んでいます。
発売前後に大きな成長を期待して買われていたなら、好決算でも、その先の成長が期待ほどではないと判断されれば株価は調整します。下落は販売不振の証明ではなく、将来利益に対する評価の変化として読む必要があります。
採算面の逆風は会社も認めています。5月の説明会では、メモリを中心とする部材価格上昇と関税措置を合わせ、通期の原価への影響を約1000億円見込むと説明しました。このうち関税の影響は、前期からの増加額ではなく、当期の負担額として織り込まれています。約1000億円全額を、前期比の追加コストと捉えることはできません。
値上げで利益を守ろうとすれば、本体普及の勢いが鈍るリスクがあります。値上げを抑えれば採算が悪化しかねません。その間を埋めるのが、消費者に価格以上の価値を感じてもらえるソフトです。製造コスト、新作の販売、本体普及という三つの課題が、株価の評価にも関わります。
回復のシグナルは年末商戦と利益率
本格回復の時期を、現時点で断定することはできません。注目したいのは、値上げ後も本体が売れ、ソフトの成長によって利益が積み上がることを確認できるかです。まずは7~9月期、次に年末商戦を含む10~12月期の実績が判断材料になります。
第一のシグナルは本体販売です。米欧の値上げは9月からのため、7~9月期に含まれる改定後の期間は1カ月です。そこで需要が維持されても、年末商戦まで好調と決めつけることはできません。本体出荷に加え、消費者への販売動向や流通在庫も確認したいところです。
第二は、ソフト販売と利益率です。新作の発表本数ではなく、発売後の販売実績や既存タイトルの継続販売が重要です。第1四半期に計上した関税還付を含む上期累計だけでなく、7~9月期単独の営業利益と売上構成を確認すれば、収益改善が続いているかを見極めやすくなります。
第三は会社予想の変化です。コスト増を吸収しながら営業利益計画を引き上げられるなら、回復を裏付ける材料になります。一方、販売計画や利益予想の下方修正があれば、株価が下がったという理由だけで割安と判断するのは難しくなります。
10月6日の株価と会社予想の1株利益268.90円から計算すると、予想PERは約29.1倍です。高値から半値近く下がっていても、それだけで割安とは判断できません。今後の利益成長や収益の持続性と合わせて評価する必要があります。任天堂株の回復を見極める鍵は、人気作品への期待が、実際の販売と持続的な利益に結び付くか。その答えが、次の決算と年末商戦に表れるでしょう。
文=KIJIKUL編集部
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /