滋賀銀・池田泉州HDが統合検討!関西最大の地銀グループ誕生へ再編は進むのか
 KIJIKUL編集部
滋賀銀行と、池田泉州銀行を傘下に持つ池田泉州ホールディングスが、経営統合を検討しています。実現すれば、総資産は2026年3月末の単純合算で約14兆3000億円となり、関西最大の地銀グループが誕生する見通しです。4月の資本業務提携からわずか半年。好業績の両社が、なぜ統合へ踏み込もうとしているのでしょうか。
総資産14兆円超、統合はまだ「検討段階」
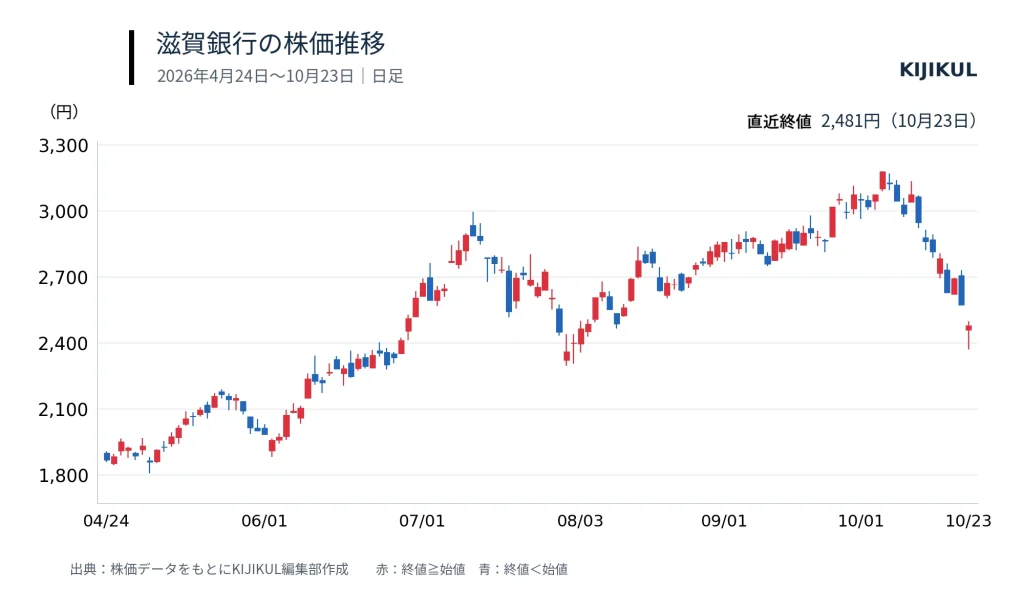
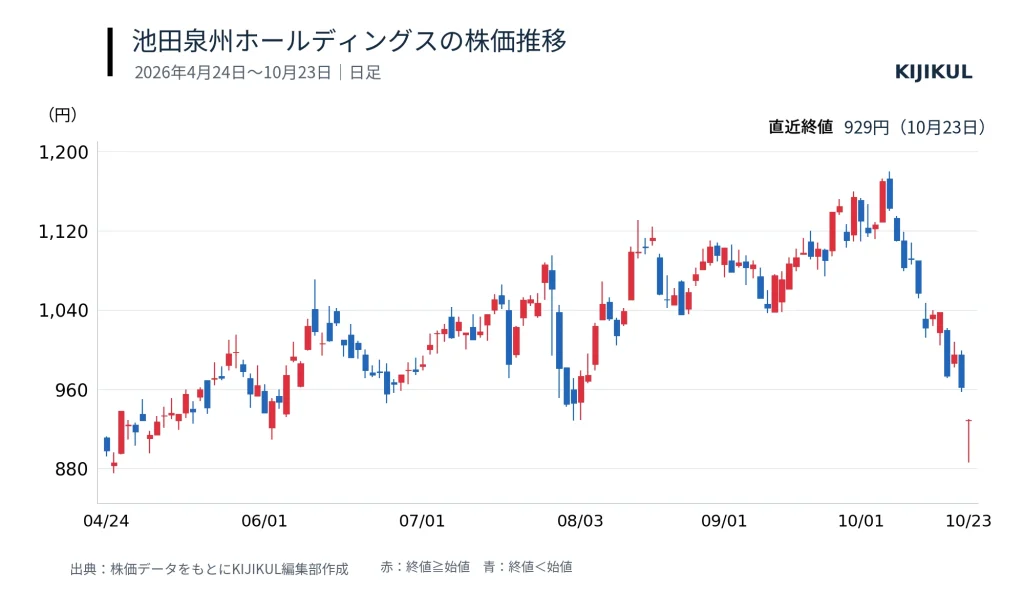
滋賀銀行と池田泉州ホールディングス(HD)は2026年10月23日、経営統合を検討していることを公表しました。ただし、具体的に決定した事実はないとしています。日本経済新聞などは10月29日にも正式発表する見通しと報じていますが、統合時期や比率、経営体制などは、現段階では決定事項として公表されていません。
両社の決算短信によると、2026年3月末の連結総資産は滋賀銀行が7兆6690億円、池田泉州HDが6兆5959億円です。単純合算すると14兆2649億円となります。統合が実現すれば、京都フィナンシャルグループ(FG)を上回り、総資産で関西最大の地銀グループとなる見通しです。
ただし、「関西最大」は地方銀行グループとしての比較です。メガバンクや、関西みらい銀行・みなと銀行を傘下に持つりそなHDまで含め、関西の金融市場で最大になるという意味ではありません。
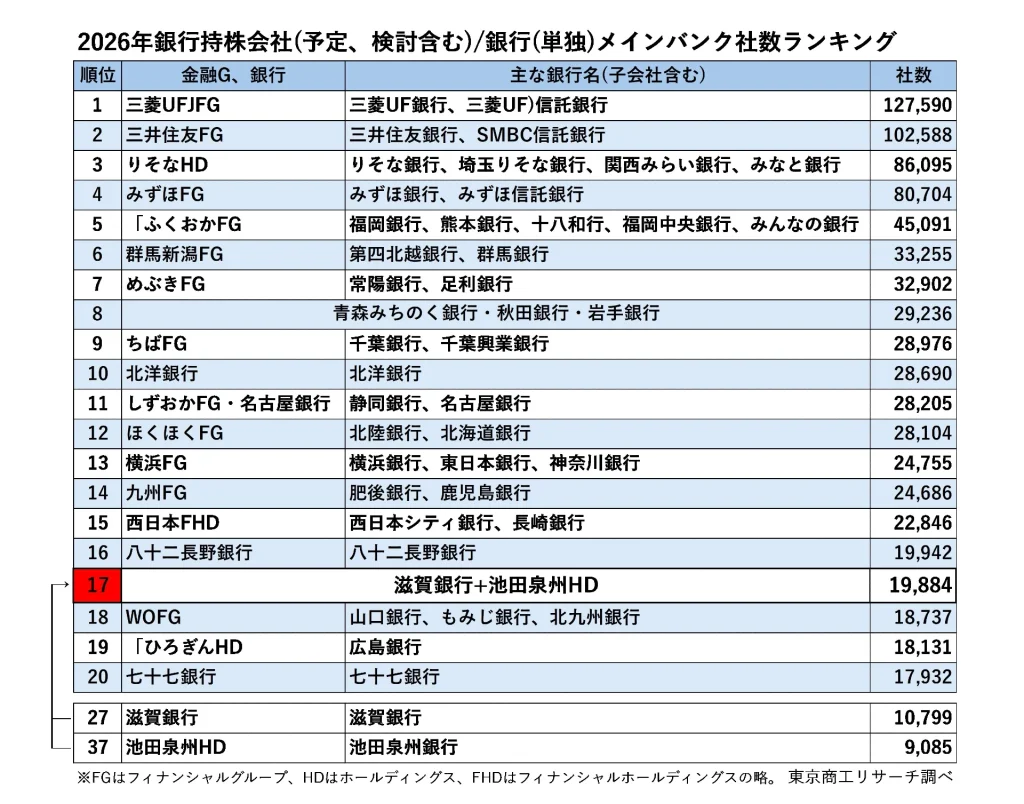
企業との取引基盤も広がります。東京商工リサーチの2026年メインバンク調査では、滋賀銀行をメインバンクとする企業は1万799社、池田泉州銀行は9085社です。合計1万9884社となり、同調査の金融グループ順位では17位に相当します。
また、経営統合と銀行同士の合併は別です。報道では、持株会社の下に両行を置く形が軸とされています。グループが一つになっても、直ちに銀行名や支店、取引口座が一本化されるとは限りません。
業績でも再編を急ぐ「金利ある時代」
今回の統合検討は、足元の業績悪化から救済を求める動きとは異なります。
2026年3月期の連結純利益は、滋賀銀行が前期比13.7%増の212億円、池田泉州HDが30.8%増の173億円でした。2027年3月期第1四半期も、滋賀銀行は前年同期比47.4%増の99億円、池田泉州HDは63.4%増の63億円と、ともに大幅増益となっています。
しかし、現在の増益が将来の安定を保証するわけではありません。金利が上がれば貸出金利息の増加が期待できますが、預金者へ支払う利息も増えます。預金を集める競争が強まれば、資金調達の費用も上昇します。銀行が保有する債券の価格変動や、借り手企業の返済負担にも目配りが必要です。
さらに、人口減少や後継者不足で地域企業が減れば、融資先や取引の裾野が縮みます。一方、システムの更新、サイバー対策、専門人材の確保には継続的な投資が必要です。単独で利益を出せていても、将来必要な投資を十分に続けられるかという課題が残ります。
関西では、他地域の地銀も大阪などへの融資を拡大しています。既存の銀行に加え、鉄道会社などが銀行と組んで金融サービスを展開する動きもあります。競争は府県の境界や、従来の銀行業界の枠を越えています。
統合には、こうした競争に備え、収益基盤と投資余力を先に強める意味があります。経営に余力があるうちに選択肢を確保しようとする再編と捉えられます。
半年で統合検討へ、京都FGへの対抗意識
両社は2026年4月17日、「池田泉州・滋賀アライアンス」と名付けた資本業務提携を発表しました。相互に株式を取得する方針を示し、発表時点の株価を前提に、取得割合をそれぞれ0.5~1%程度と想定していました。
提携分野は、事業承継やM&A、資産形成・資産承継、サステナブルファイナンス、人材交流、デジタル技術の活用などです。2017年にはATMの相互無料化を始めており、今回初めて関係を築いたわけではありません。
特徴は、営業基盤の補完関係です。滋賀銀行は滋賀県・京都府、池田泉州HDは大阪府・兵庫県を主な営業地域とします。本店所在地の滋賀県と大阪府は接していませんが、両社の営業地域は京都を含めてつながっています。
日本経済新聞は、統合検討の背景に京都FGへの対抗意識があると報じています。京都銀行は大阪にも進出しており、滋賀銀行にとっても京都で競う相手です。両社が手を組むことには、広域で競争する基盤を強める意味があります。
もっとも、提携から統合へ踏み込む理由は、規模の順位だけでは説明できません。資本業務提携では、それぞれの経営判断が基本です。統合すれば、人材配置や投資、グループ会社の活用を共通の戦略で進めやすくなる可能性があります。
協働を進めるなかで、個別の連携を超え、共通の戦略で経営資源を配分する利点が見えてきた可能性があります。ただし、半年という速さだけで、統合条件の調整まで順調だと判断することはできません。
地域に必要なのは規模を生かす支援力
統合協議には、破談や長期化のリスクもあります。株主が受け取る価値に関わる統合比率、経営トップや本社機能の配置、人事制度、システム方針など、調整すべき事項は多岐にわたります。
両社では、資産構成や資本の厚みも異なります。単に総資産の大小で条件を決めることはできません。将来の収益力や保有資産の評価を踏まえ、双方の株主が納得できる説明が求められます。現時点で対立が表面化しているということではなく、正式合意までに確認すべき論点です。
また、持株会社の下に銀行を残す場合、地域のブランドや顧客関係を保ちやすい一方、組織やシステムの重複が残る可能性があります。店舗網の重複が少ないことは営業面では利点ですが、同じ地域で店舗が重なる銀行同士の統合に比べ、店舗統廃合による費用削減の余地は限られると考えられます。
地域企業にとって期待できるのは、広域の取引先紹介、事業承継先の探索、海外進出支援などです。例えば、滋賀の製造業と大阪の商社・サービス企業をつなげられれば、資金の供給に加え、販路拡大や新たな事業機会の創出につなげられます。
反対に、審査や意思決定の集約で地域事情が伝わりにくくなったり、従来別々だった取引銀行が同じグループとなり、資金調達先の選択肢が狭まったりする懸念もあります。効率化で生まれた余力を、顧客支援に振り向けられるかが重要です。
規模の拡大と効率化は、どちらか一方を選ぶものではありません。広域の顧客基盤を生かして収益を増やし、共通化できる業務の費用を抑え、その余力で地域への支援を厚くする必要があります。「関西最大」という看板を、取引先の成長につなげられるか。そこに今回の再編の成否がかかっています。
文=中田英明(経済ジャーナリスト)
※本記事は情報提供を目的として作成したものであり、特定の企業、商品、サービス、金融商品、投資その他の取引を推奨または勧誘するものではありません。掲載内容は記事公開時点の公開情報等に基づいており、意見・見解・予測などは執筆者または編集部の判断によるもので、予告なく変更される場合があります。内容の正確性・完全性・最新性を保証するものではなく、最終的な判断はご自身の責任において行ってください。【KIJIKUL編集部】
\ 最新情報をチェック /